 除甲醛公司-伊甸之家-上门除甲醛-室内环境污染治理专业公司
深度解读空气污染治理材料税目:企业如何借力税收政策实现绿色除醛升级
随着国家对生态环境保护重视程度的不断提升,以及“双碳”目标的持续推进,空气污染治理已经成为各行各业不可回避的重要课题。在这一背景下,空气污染治理材料税目作为一项具有导向性的税收政策工具,正逐渐走入环保企业、制造厂商以及终端用户的视野。对于从事除甲醛、空气净化、异味降解等业务的企业而言,准确理解空气污染治理材料税目的内涵与外延,不仅有助于合规经营,更能有效降低税务成本,提升市场竞争力。
所谓空气污染治理材料税目,通常是指在国家税收分类编码体系中,针对专门用于大气污染治理、室内空气净化、挥发性有机物(VOCs)处理等用途的专用材料所设置的税收分类项目。这类材料包括但不限于氨基酸高分子材料、生物酶制剂、光触媒、活性炭吸附剂、催化燃烧载体等。设置该税目的初衷,是为了通过税收杠杆鼓励环保材料的研发、生产与使用,同时便于税务机关对环保产业链进行精准统计与监管。从政策层面看,纳入空气污染治理材料税目的产品往往可以享受增值税即征即退、企业所得税减免或加速折旧等优惠,这直接降低了环保治理项目的落地成本。
那么,为什么空气污染治理材料税目对除甲醛行业如此重要?首先,除甲醛行业的核心竞争力在于治理材料的效果与安全性。传统的强氧化剂、封闭剂虽然短期见效快,但容易造成二次污染或反弹。而氨基酸高分子材料、生物酶等新型治理材料,能够从源头与游离甲醛发生不可逆的化学反应,生成稳定无害的脲类衍生物,同时生物酶可以持续降解异味分子。这些材料如果被正确归入空气污染治理材料税目,企业采购时就能获得更清晰的进项抵扣凭证,税务风险大幅降低。其次,对于大型工程项目,如酒店、学校、医院、电影院等公共场所的空气治理,甲方往往要求投标方提供材料清单及税务编码。如果治理材料未按照空气污染治理材料税目进行归类,可能导致投标文件不合规,甚至失去竞标资格。
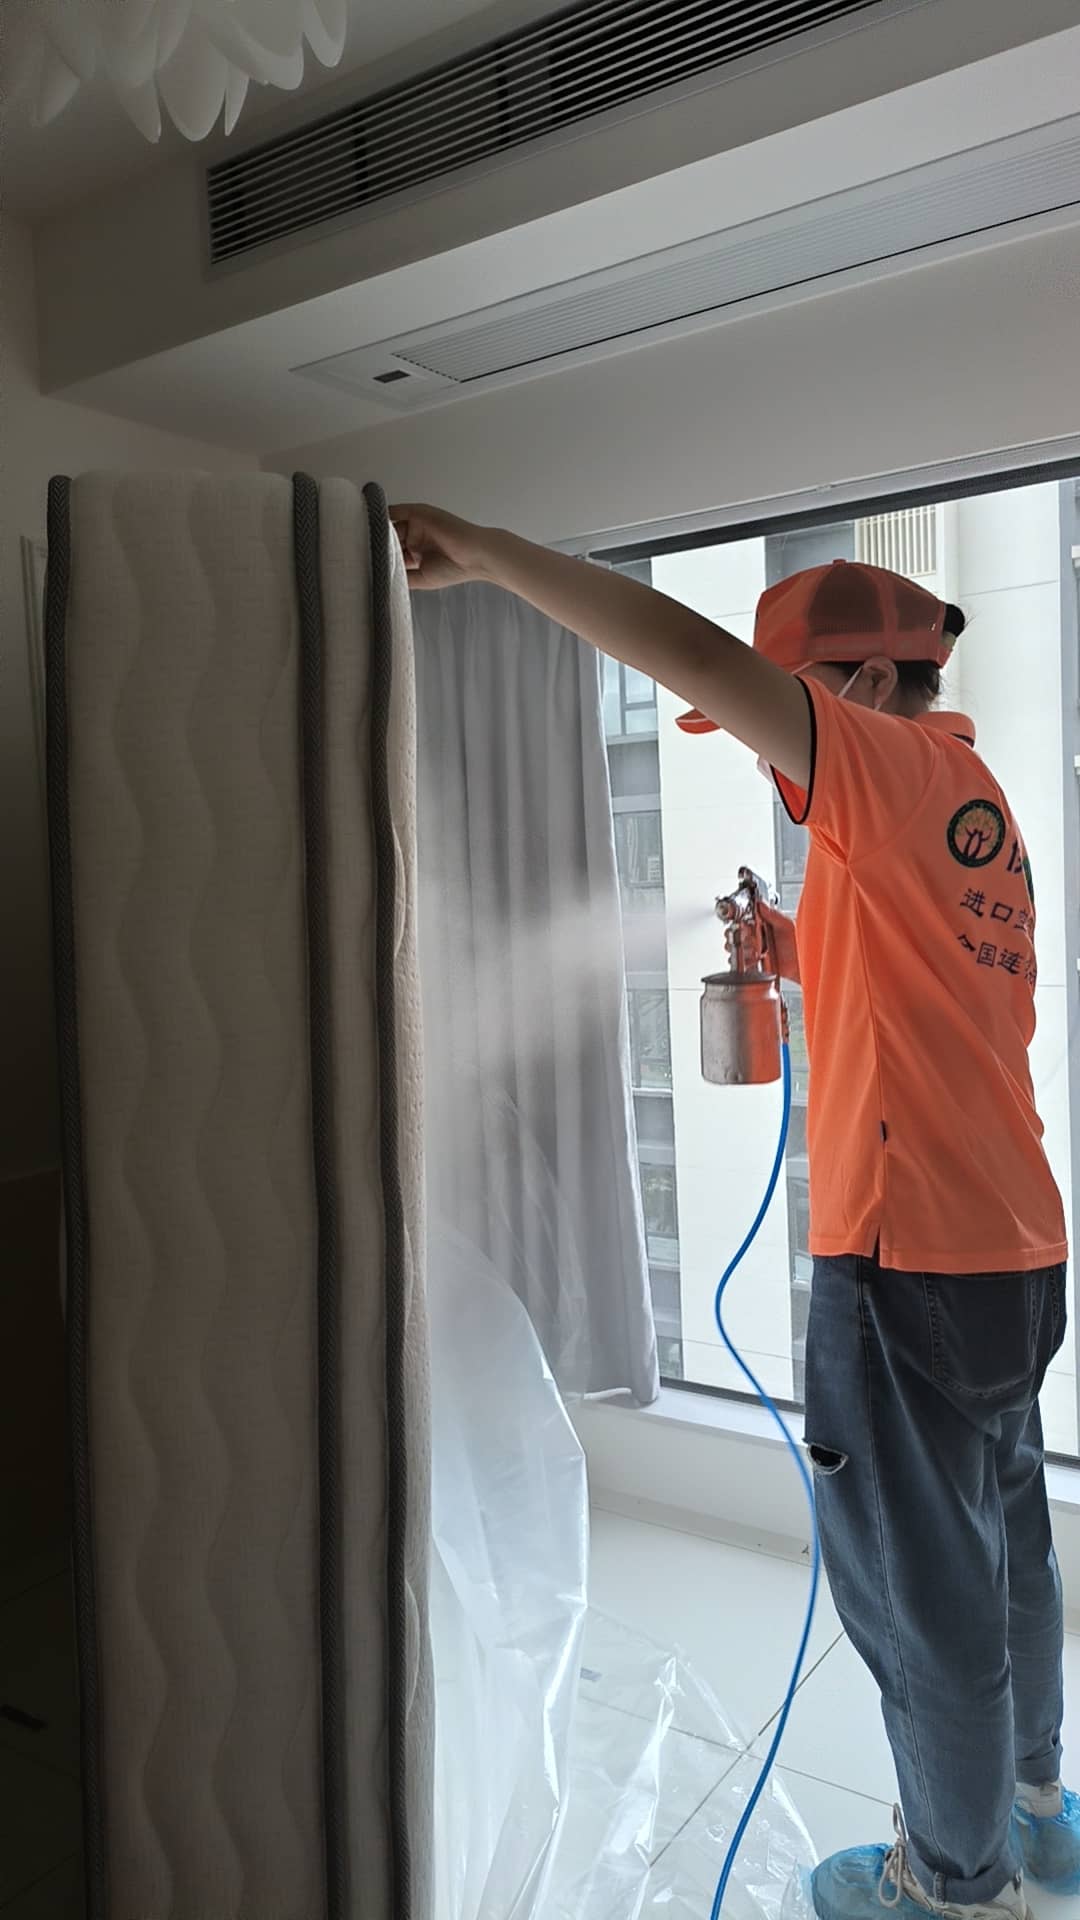
从实际操作层面看,企业如何判断自己使用的材料是否属于空气污染治理材料税目?第一,查阅《环境保护、节能节水项目企业所得税优惠目录》以及《资源综合利用产品和劳务增值税优惠目录》中的相关条目。第二,确认材料的主要功能是否针对气态污染物(如甲醛、苯系物、TVOC、氨气、硫化氢等)的去除或降解。第三,核对该材料是否取得了国家级或省级环保产品认证。第四,咨询主管税务机关或专业税务师。值得注意的是,空气污染治理材料税目并非一成不变,随着新技术、新材料的涌现,税目会动态调整。例如,近年来氨基酸高分子材料因反应条件温和、无二次污染、对母婴安全等特性,被越来越多的地区纳入鼓励类税目范围。
对于空气治理服务企业而言,合理运用空气污染治理材料税目还能带来商业模式的优化。比如,企业可以将治理材料销售与治理服务打包,在合同中分别列明材料价款和服务价款。材料部分对应税目编码,服务部分对应“其他现代服务”或“环保服务”。这样既避免了混合销售带来的高税率风险,又让客户清晰看到材料成本构成,增强信任感。同时,企业采购符合税目要求的氨基酸高分子材料、生物酶制剂时,可以要求上游供应商开具税率为13%的增值税专用发票,从而获得进项抵扣。如果供应商未能正确使用空气污染治理材料税目编码,企业应主动要求其更正,否则可能面临发票不合规、无法抵扣的损失。
从行业监管趋势来看,未来空气污染治理材料税目有望与绿色产品认证、碳足迹标签、环境标志产品等制度进一步衔接。这意味着,能够规范使用该税目的企业,将在政府采购、大型企业招标、绿色金融信贷等方面获得更多加分。相反,那些模糊归类、甚至故意混淆税目的行为,将面临税务稽查和环保处罚的双重风险。因此,无论是材料生产商还是治理服务商,都应当将空气污染治理材料税目纳入企业财税合规体系的核心环节。
以室内空气治理为例,常见的治理材料包括:氨基酸高分子材料(用于中和甲醛、氨气)、生物酶除味剂(用于分解TVOC和异味)、纳米二氧化钛光触媒(用于长效降解)、改性活性炭(用于吸附残留污染物)。这些材料如果单独销售,可以按照空气污染治理材料税目开具发票;如果作为治理服务的一部分,则需要在服务合同中明确材料清单及对应税目。特别提醒:部分企业将普通香精、掩蔽剂伪装成“生物酶”并套用空气污染治理材料税目,这属于典型的虚开风险,一旦被查处,不仅补税罚款,还可能被列入失信名单。
那么,中小型除甲醛公司如何快速适应这一税目管理要求?建议采取以下步骤:第一,梳理现有产品线,对每种治理材料进行功能定位和成分分析;第二,对照最新版《商品和服务税收分类编码表》,找到最匹配的税目名称和编码;第三,与上游材料供应商确认其开票税目是否一致;第四,在内部财务系统中设置税目预警,避免错用;第五,定期参加税务及环保部门组织的培训。通过这些措施,企业不仅能合规节税,还能向客户展示专业形象。例如,在投标学校除甲醛项目时,如果投标文件中明确列出所用材料对应的空气污染治理材料税目编码,评标专家会认为该企业财税规范、材料可靠,从而提升中标概率。
值得一提的是,空气污染治理材料税目的政策红利并非自动获得。企业需要主动进行备案或申报,并保留完整的材料采购、使用、治理效果检测报告等证据链。特别是对于医院、幼儿园、电影院等敏感场所,治理后需要达到国家标准甚至母婴级别水平,相关检测报告(如CMA检测)应与税目材料使用记录相互印证。如果税务机关核查时发现企业申报的税目材料与实际治理效果不匹配,可能认定其虚假申报。因此,建议企业建立“材料—税目—项目—检测”四维台账,确保每一笔税目优惠都有据可查。
从更宏观的视角看,空气污染治理材料税目的完善,反映了国家利用税收工具引导产业升级的智慧。过去,空气治理行业鱼龙混杂,许多低价竞争的企业使用劣质材料,不仅治理效果差,还造成二次污染。通过税目区分和税收优惠,合规企业可以获得成本优势,从而挤出劣质产能。对于终端用户而言,选择那些能够清晰说明材料税目、提供正规发票的治理服务商,本身就是一种风险规避。例如,酒店除甲醛项目通常工期紧、标准高,如果服务商不能提供材料税目证明,酒店财务可能无法将治理费用计入环保支出,影响企业自身的税务处理。
作为广东省伊甸之家环保科技有限公司,我们深知空气污染治理材料税目对于行业健康发展的重要意义。我们是伊甸之家除甲醛总部,全国350城市可以覆盖上门除醛,主营除甲醛测甲醛业务,同时提供CMA检测、公共卫生检测。我们的除甲醛产品从源头解决污染的释放量,主要采用氨基酸高分子材料进行综合处理,配合生物酶等材料进行异味降解。治理后的环境不仅可以达到国家标准,更能实现更低母婴级别的水平。我们已成功为大量酒店、幼儿园、小学、中学、大学、医院、电影院等场所完成除甲醛项目。在每一个项目中,我们都严格按照空气污染治理材料税目的要求进行材料归类与票据管理,确保客户在享受健康空气的同时,也能获得合规的税务凭证。选择伊甸之家,就是选择专业、安全与放心。