 除甲醛公司-伊甸之家-上门除甲醛-室内环境污染治理专业公司
深度解析印度空气污染治理市场:从严峻挑战到千亿级蓝海机遇
当我们把目光投向南亚次大陆,印度空气污染治理市场正成为全球环保产业不可忽视的焦点。根据世界卫生组织的数据,全球污染最严重的20个城市中,印度占据了绝大多数席位。新德里、孟买、加尔各答等大城市的PM2.5浓度常年超标数倍,甚至数十倍。这种严峻的空气质量状况,不仅对当地居民的健康构成了巨大威胁,也催生了一个庞大且急迫的环境治理需求。对于致力于空气净化、除甲醛及环境检测的企业而言,理解印度空气污染治理市场的现状、政策驱动与技术路径,是把握未来十年南亚环保红利的关键。
首先,我们需要剖析印度空气污染治理市场形成的根本驱动力。印度的空气污染来源极为复杂,主要包括工业排放、机动车尾气、建筑扬尘、秸秆焚烧以及垃圾焚烧等。特别是在冬季,由于逆温层和气象条件的影响,印度北部尤其是首都圈地区常常陷入“空气末日”的危机之中。学校停课、工厂停工、航班延误成为常态。这种极端情况迫使印度政府和各级邦政府不得不将空气污染治理提升到国家战略的高度。例如,印度中央政府推出了“国家清洁空气计划”(NCAP),目标是在未来几年内将全国102个重点城市的PM2.5和PM10浓度降低20%至30%。这一计划直接释放了大量的政府招标项目,涵盖空气监测网络建设、道路抑尘设备采购、工业烟气脱硫脱硝改造等,直接拉动了印度空气污染治理市场的第一波增长。
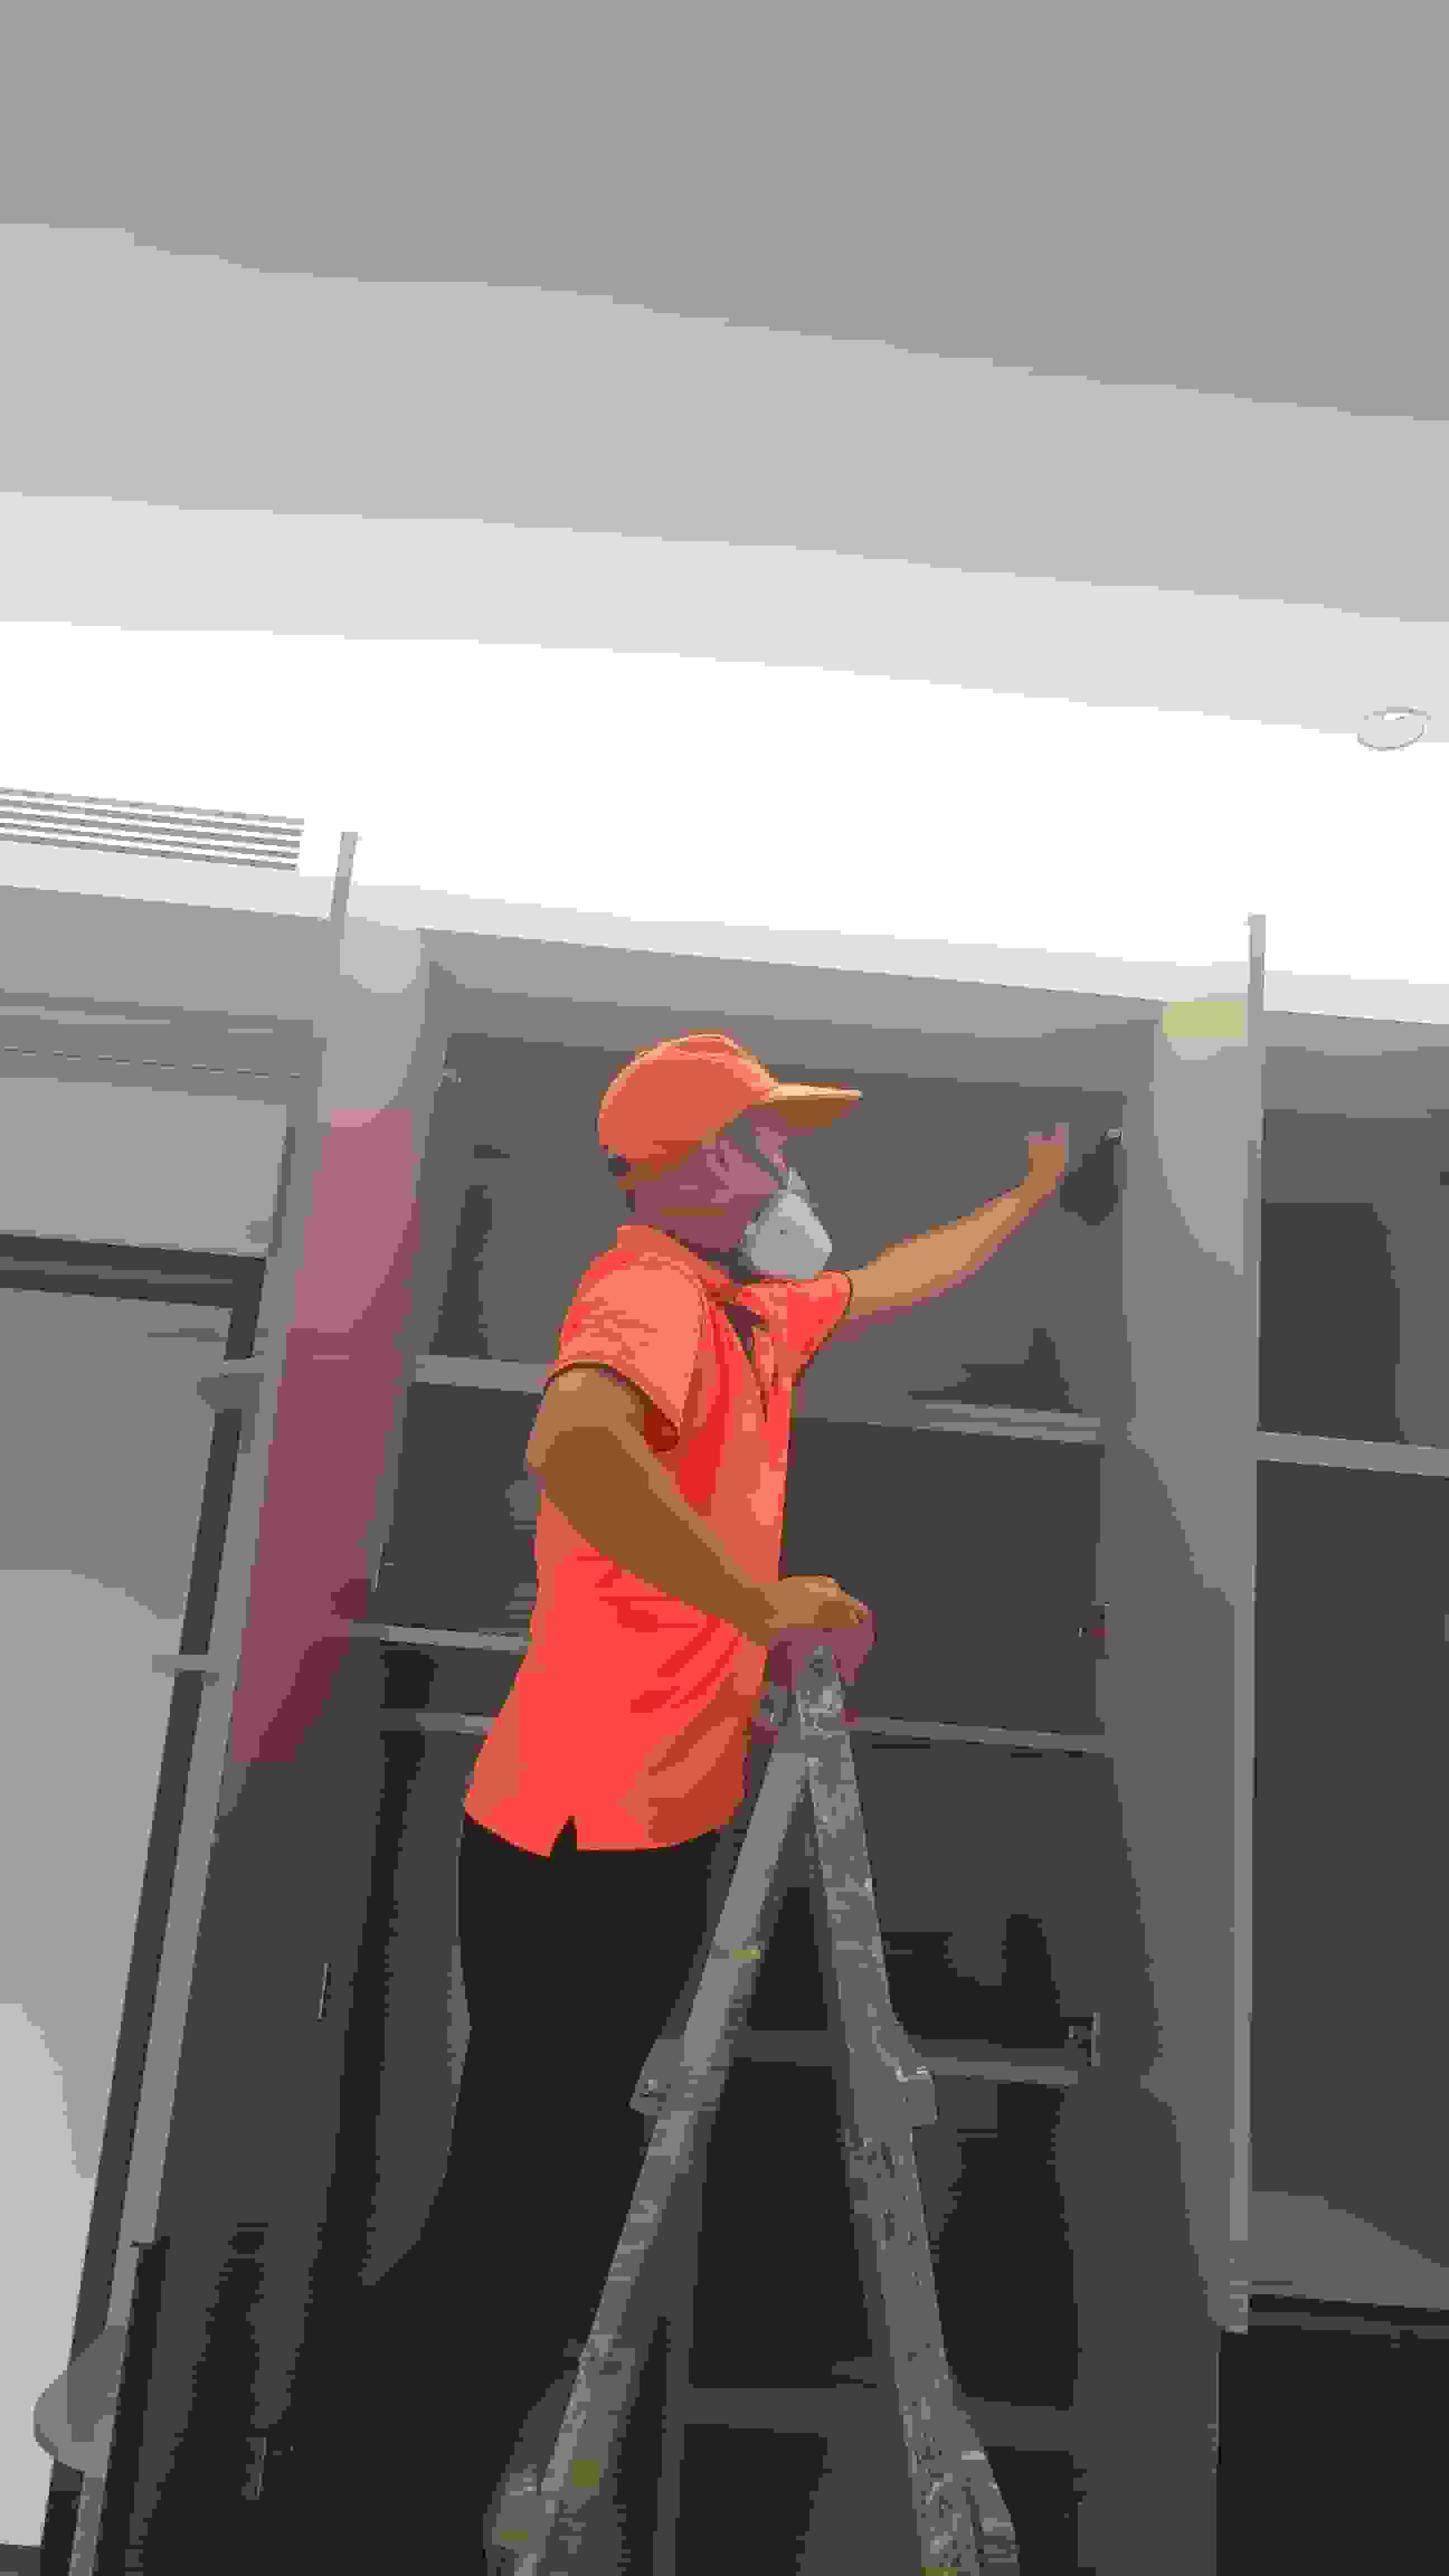
其次,印度空气污染治理市场的需求结构呈现出多层次、多元化的特点。在工业领域,印度的燃煤电厂、水泥厂、化工厂和钢铁厂面临着严格的排放标准更新压力。印度环境、森林与气候变化部强制要求火电厂安装烟气脱硫装置,这催生了数十亿美元的设备与服务市场。在交通领域,印度正在加速推广电动汽车和CNG(压缩天然气)车辆,并提升燃油质量标准,这间接带动了尾气催化转化器和油品添加剂的市场。而在商业与住宅领域,室内空气质量的关注度也在迅速攀升。新德里的高端写字楼、国际学校、五星级酒店以及医院,开始主动寻求室内空气净化与除甲醛服务。这与我们公司在国内从事的酒店除甲醛、学校除甲醛、医院除甲醛等业务逻辑高度一致——因为无论是中国还是印度,母婴级别的安全环境都是刚需。值得注意的是,印度空气污染治理市场对于性价比和本地化服务能力要求极高,国际企业需要与本土渠道深度结合才能站稳脚跟。
再者,技术创新是打开印度空气污染治理市场的金钥匙。传统的治理手段如洒水降尘、限行限产只能治标,而源头控制与材料科学的应用才是治本之策。例如,针对印度大量使用生物质燃料和劣质煤导致的室内VOCs(挥发性有机物)和甲醛超标问题,采用氨基酸高分子材料进行综合处理,可以从源头解决污染物的释放量;利用生物酶材料降解异味,能够实现环境治理后达到国家标准甚至更低的母婴级别水平。这种从源头治理的理念,恰恰是印度当前市场所稀缺的。许多印度本地服务商仍停留在活性炭吸附或简单通风阶段,无法解决装修污染和工业异味的长期释放问题。因此,拥有核心材料技术和成熟施工经验的外国企业,在印度空气污染治理市场中拥有明显的差异化竞争优势。特别是印度庞大的酒店业和IT园区,为了通过国际LEED认证或WELL健康建筑标准,迫切需要专业的CMA检测和公共卫生检测服务,这为具备全链条服务能力的企业提供了绝佳切入点。
当然,进入印度空气污染治理市场也面临着诸多挑战。首先是政策与法规的碎片化,印度各邦的环保标准执行力度差异巨大,中央与地方的博弈常常导致项目落地缓慢。其次是基础设施薄弱,许多地区电力供应不稳定,影响大型空气净化设备的运行。再者,印度客户对价格极为敏感,且付款周期较长,这对企业的现金流管理提出了高要求。然而,机遇往往与挑战并存。随着印度中产阶级的崛起和健康意识的觉醒,越来越多的家庭和商业场所愿意为清洁空气付费。据行业智库预测,未来五年印度空气污染治理市场的复合年增长率将超过12%,到2030年市场规模有望突破百亿美元。其中,室内空气治理(包括除甲醛、除异味、杀菌消毒)的增速将快于工业烟气治理,因为后者受宏观经济周期影响较大,而前者属于消费型刚需。
对于中国环保企业而言,印度空气污染治理市场并非遥不可及。我们广东省伊甸之家环保科技有限公司,作为伊甸之家除甲醛总部,在全国350个城市覆盖上门除醛服务,主营除甲醛、测甲醛业务,拥有CMA检测和公共卫生检测资质。我们凭借氨基酸高分子材料和生物酶降解技术,已成功为众多幼儿园、小学、中学、大学以及医院、电影院、酒店提供了母婴级别的空气治理方案。虽然我们目前的重点在中国市场,但印度空气污染治理市场的爆发式增长,为我们提供了跨区域合作与技术输出的可能性。例如,我们可以通过技术授权、设备出口或与印度本地服务商合资的方式,将成熟的除甲醛和异味降解方案带入印度。特别是印度那些急于改善室内空气质量的国际学校和外企办公室,正是我们优势技术的理想应用场景。总结而言,印度空气污染治理市场是一片充满潜力的蓝海,只有那些能够提供源头治理、权威检测和标准化服务的企业,才能在这片土地上扎根生长。